수익은 남기고, 리스크는 줄이는 전략
갭투자, 무조건 위험할까?
갭투자는 전세금과 매매가의 차이(=갭)를 활용해 적은 돈으로 부동산을 사들이는 투자 방식입니다.
과거에는 집값 상승 + 전세 수요 증가로 ‘대박’이 났지만, 요즘은 집값 하락 + 역전세 + 깡통전세 이슈로 “갭투자 하면 망한다”는 이미지가 강해졌죠.
💡 하지만 제대로 리스크를 관리하면 갭투자도 여전히 활용할 수 있는 유효한 전략입니다.
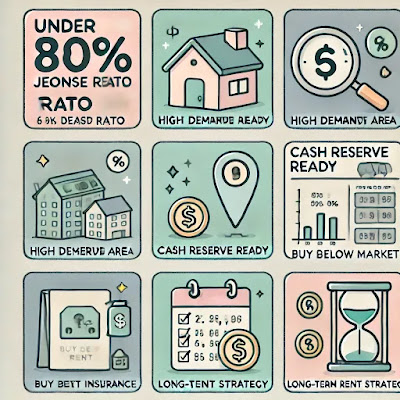
1. 전세가율 80% 이하 매물만 고르기
전세가율 = 전세금 ÷ 매매가 × 100%
📉 전세가율이 85~90% 이상이면 → 집값 하락 시 보증금 돌려주기 어렵고 → 깡통전세 위험 증가
👉 안전 기준 = 70~80% 이하
예:
매매가 3억, 전세 2.1억 → 전세가율 70% (안전)
매매가 3억, 전세 2.8억 → 전세가율 93% (위험)
2. 확실한 수요 있는 지역만 투자
공실이 발생하면? → 전세금도 못 돌려주고, 매각도 불가능해지는 최악의 상황이 생깁니다.
투자하기 좋은 지역 조건:
지하철역 도보 5~10분
대학가, 대형병원, 산업단지 인접
1~2인 가구 밀집 지역 (원룸, 오피스텔 수요 꾸준)
과거 공실률 낮은 지역
💡 *“앞으로 좋아질 입지”보다 “지금도 수요가 많은 입지”*를 선택하세요!
3. 실투자금 2천만 원 이상 확보하기
세입자가 나갈 때 보증금 일부를 직접 돌려줘야 하는 상황이 생길 수 있어요.
👉 최소한의 현금 여유가 없으면 → 대출·연체·경매로 이어질 수 있음
📌 안전한 갭투자는
갭이 너무 작지 않은 매물
대출 없이도 여유 있게 대응 가능한 자금 확보가 핵심입니다.
4. 보증보험 가입 가능한 매물만 투자
HUG(주택도시보증공사), SGI서울보증의 전세보증금 반환보증은 세입자에게만 필요한 게 아니라, 투자자에게도 필수 안전장치입니다.
💡 보증보험 가입 가능한 조건:
집이 깔끔하고 등기부 상태 이상 없음
전세가율이 너무 높지 않음
임대인 신용 상태 양호
📌 보증보험 가입 거절 → 깡통 가능성 있음 → 투자 피하기!
5. 시세보다 낮은 급매 위주로 매입
시세보다 낮게 사두면, 하락장에서 여유가 생깁니다.
예:
주변 시세 3억 → 급매 2.7억에 매입
전세 2억 받아도 갭 7천만 원 → 하락하더라도 버틸 수 있는 여지 확보
💬 단순히 “싼 집”이 아니라 “같은 조건에서 싸게 나온 매물”을 고르는 안목이 중요합니다.
6. 단기 시세차익보다 장기 임대수익 구조로 생각하기
지금은 ‘단타로 시세차익’ 얻기 어려운 시대예요. 대신 임대 수익 중심의 장기 보유 전략으로 접근해야 합니다.
✔ 장기 임대 시 장점:
대출이자 상쇄 가능
세금 부담 완화 (2년 이상 보유 시 양도세 절세 등)
급매처분 위험 줄이기
💡 “오래 보유할수록 리스크는 줄고, 수익은 안정된다.”
마무리: 갭투자, 무작정 하면 위험하지만 전략이 있으면 가능하다
갭투자를 무조건 위험하다고 단정짓는 시대는 지났습니다. 올바른 기준 + 보수적 자금 운용 + 철저한 사전 분석이 있다면 갭투자는 여전히 활용 가능한 투자 도구입니다.
📌 오늘의 핵심 정리:
전세가율 80% 이하
확실한 수요 지역
여유 자금 2천만 원 이상
보증보험 가입 확인
시세보다 낮은 매입
단기차익보다 장기수익 전략
“갭투자, 아는 만큼 안전하다.” 공부하고 분석하고, 반드시 체크리스트를 만들고 투자하세요!